مئة دولار نقداً في جيبك تشعر بوزنها وتفكر مرتين قبل إنفاقها. المئة دولار نفسها كرصيد عملات رقمية على شاشة هاتفك تبدو أخف بكثير، وكأنها رقم لا علاقة له بالمال الحقيقي.
لكن لماذا نشعر أن الكريبتو ليس مالاً حقيقياً؟ وكأنها مجرد أرقام لا علاقة لها بالواقع. هذا التساؤل يجرنا إلى سؤال أعمق: لماذا نصرف العملات الرقمية بسهولة أكبر من النقد؟
في هذا المقال نستعرض السبب العلمي وراء هذا الشعور، ونشرح الفرق بين إنفاق النقد وإنفاق العملات الرقمية، ولماذا تحديداً العملات الرقمية تحمل تناقضاً نفسياً فريداً: فهي أحياناً تُنفَق بسهولة أكبر من المعتاد، وأحياناً أخرى يصعب التخلي عنها أكثر من أي مال آخر تملكه.
خلاصة سريعة
يميل الدماغ إلى تصنيف الأموال ذهنياً في حسابات منفصلة حسب مصدرها، وهذا هو التفسير الأساسي وراء لماذا نصرف العملات الرقمية بسهولة أكبر من النقد في كثير من الحالات. العملات الرقمية التي حصلت عليها بسعر منخفض أو كهدية غالباً ما تُصنَّف كمال إضافي فتُنفَق بجرأة أكبر.
لكنها تحمل أيضاً بعداً معاكساً: الندم على بيع العملات الرقمية إذا ارتفعت قيمتها لاحقاً، وهو ما يدفع كثيرين للتردد في إنفاقها أكثر من ترددهم بإنفاق نقد عادي بنفس القيمة.
لماذا نصرف العملات الرقمية بسهولة أكبر من النقد؟
يفترض الاقتصاد التقليدي أن المال قابل للتبادل (Fungible) بالكامل، أي أن كل دولار يساوي دولاراً آخر بغض النظر عن مصدره.
لكن أبحاث علم الاقتصاد السلوكي، وتحديداً نظرية المحاسبة الذهنية التي طوّرها الباحث ريتشارد ثالر، تُظهر أن عقولنا لا تعمل بهذه الطريقة العقلانية البحتة:
نضع المال ذهنياً في حسابات منفصلة حسب مصدره والغرض منه، حتى لو كان المبلغ الفعلي متطابقاً تماماً.
من أوضح تطبيقات هذه النظرية ما يُعرف بتأثير مال المقامرة (House Money Effect): الأموال التي نحصل عليها كمكسب غير متوقع، مثل ربح قمار أو هدية أو استرداد ضريبي، تُصنَّف ذهنياً كأموال إضافية لا تحمل نفس ثقل الأموال المكتسبة بالجهد المباشر، فننفقها أو نجازف بها بسهولة أكبر.
أكدت مراجعة علمية شاملة حديثة لعشرات الدراسات في هذا المجال وجود هذا التأثير بشكل ثابت، وإن كان بحجم يتراوح بين المنخفض والمتوسط حسب السياق.
هل تجعلنا العملات الرقمية نفرط في الإنفاق؟
دراسة أكاديمية محكّمة نُشرت في مجلة Psychology & Marketing، شملت أكثر من 2700 مشارك عبر أربع تجارب منفصلة، وجدت أن المستثمرين يميلون فعلاً لتصنيف عملاتهم الرقمية ذهنياً في حسابات مختلفة، مثل استثمار طويل الأمد مقابل عملة للاستخدام اليومي.
العملات التي اشتراها المستثمرون بسعر منخفض جداً أو حصلوا عليها مجاناً، ويُنظر إليها كمال المقامرة، تُنفَق أو تُستثمر بمجازفة أكبر من العملات التي اشتروها مؤخراً بسعر مرتفع.
هل الطبيعة الرقمية للعملة نفسها تقلل من ألم الدفع؟
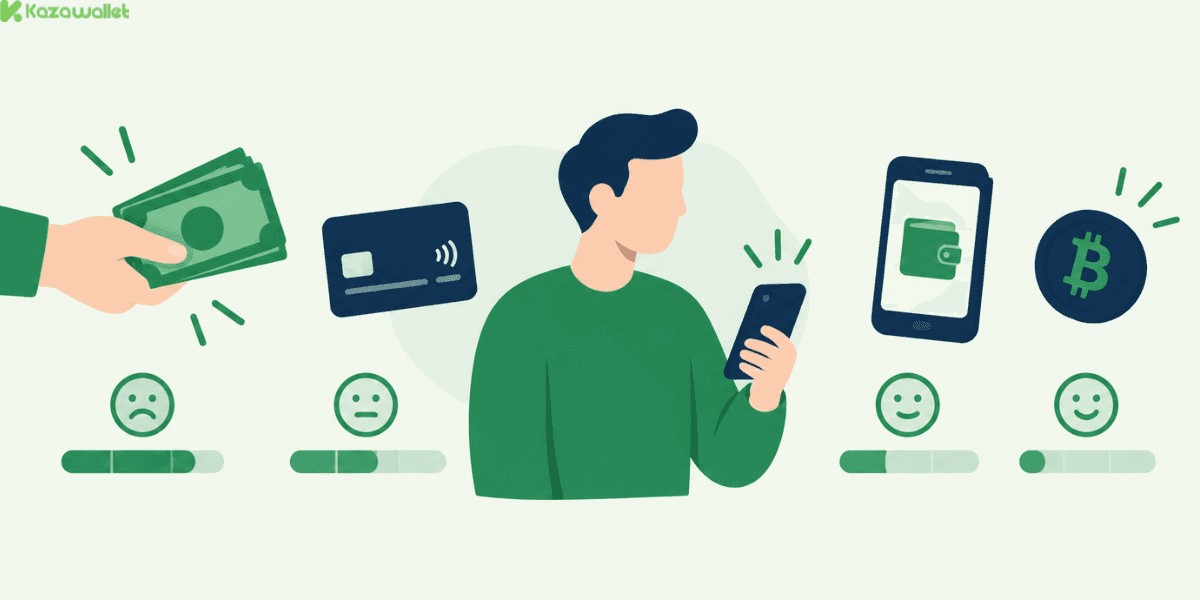
هناك عامل نفسي إضافي منفصل تماماً عن المحاسبة الذهنية، يُعرف بألم الدفع (Pain of Paying)، ويصف الشعور الخفيف بالخسارة الذي يرافق إنفاق المال:
هذا الشعور يكون أقوى عندما ترى نقداً ملموساً يخرج من يدك فعلياً.
يضعف كلما ابتعدت وسيلة الدفع عن الشكل المادي الملموس، سواء بطاقة بنكية أو تطبيق دفع أو محفظة رقمية.
أظهرت دراسة كلاسيكية أجراها الباحثان دراسن بريليك ودانكان سيميستر من معهد MIT أن المشاركين في مزاد كانوا مستعدين لدفع مبالغ أعلى بشكل ملحوظ، وصلت أحياناً لضعف المبلغ، عند الدفع ببطاقة ائتمان مقارنة بالدفع نقداً على نفس السلعة بالضبط.
العملات الرقمية تشترك في هذا التأثير، وربما تعززه أكثر، لأنها غالباً مجرد رقم على شاشة، دون أي تمثيل مادي ملموس على الإطلاق، ما يجعل ألم الدفع أضعف مما هو عليه حتى مع البطاقات البنكية التقليدية.
لماذا يصعب التخلي عن العملات الرقمية أكثر من النقد؟
هنا يظهر التناقض الفريد الذي يميز سيكولوجيا العملات الرقمية عن أي شكل آخر من أشكال المال:
- النقد التقليدي له قيمة مستقرة نسبياً؛ الدولار الذي تنفقه اليوم لن يتحول لقيمة أكبر بكثير غداً بسبب تقلب السوق.
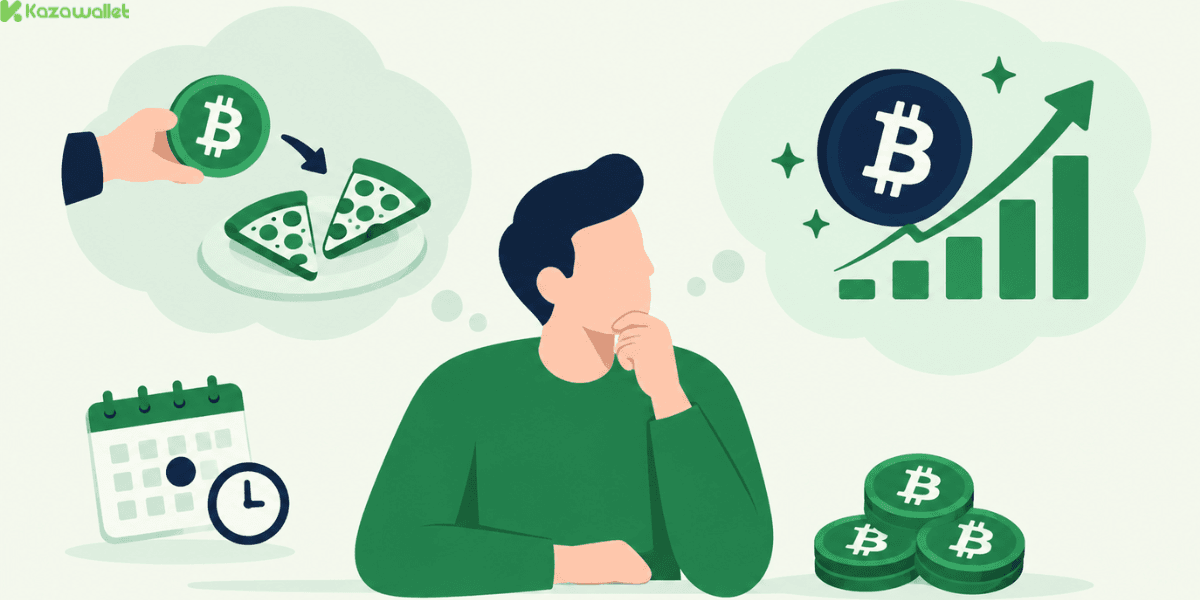
- العملات الرقمية تحمل احتمالاً حقيقياً بالارتفاع الحاد في قيمتها لاحقاً، وهذا يخلق ما يمكن تسميته بخوف الندم المستقبلي، أو ما يعرفه الاقتصاديون بـنفور تكلفة الفرصة البديلة.
- هذا يخلق ما يعرف بـ نفور تكلفة الفرصة البديلة. ولعل هذا يفسر لماذا نتردد في صرف البيتكوين خوفاً من الندم؛ فهذا الخوف هو ما يدفع كثيرين لتبني عقلية "HODL" ورفض الإنفاق مهما كانت الحاجة.
المثال الأشهر على هذه الظاهرة في تاريخ العملات الرقمية بأكمله هو قصة "يوم بيتزا البيتكوين":
- في 22 مايو 2010، دفع المبرمج الأمريكي لازلو هانيتش 10,000 عملة Bitcoin مقابل قطعتي بيتزا فقط، حين كانت القيمة الإجمالية لهذا المبلغ لا تتجاوز 41 دولاراً في ذلك الوقت.
- مع ارتفاع سعر Bitcoin لاحقاً بشكل هائل عبر السنوات، أصبحت قيمة تلك العملات نفسها تُقدَّر بمئات الملايين من الدولارات.
- أصبحت هذه القصة، التي يُحتفل بذكراها سنوياً في مجتمع العملات الرقمية، رمزاً دائماً للندم المحتمل الذي يخشاه كل من ينفق عملة رقمية بدل الاحتفاظ بها.
كيفية التحكم في إنفاق العملات الرقمية واتخاذ قرارات واعية
فهم هذين التأثيرين المتعاكسين (سهولة الإنفاق بفضل المحاسبة الذهنية، والتردد بسبب خوف الندم) يمنحك طريقة لتقليل الإنفاق العشوائي بالعملات الرقمية:
افصل ذهنياً بين "عملة الادخار" و"عملة الإنفاق" بشكل واضح وصريح، بدل ترك عقلك يقرر ذلك بشكل عشوائي حسب مصدر العملة أو سعرها الحالي.
حوّل الجزء المخصص للإنفاق الفعلي إلى عملة مستقرة القيمة قبل أن تحتاج لاستخدامه، لتتجنب صراع "هل سترتفع قيمتها غداً؟" الذي يعطّل قرارك ويستهلك طاقتك الذهنية دون داعٍ.
راجع قراراتك الاستثنائية بوعي: إذا وجدت نفسك تنفق عملة رقمية بسهولة غير معتادة لمجرد أنها مال مقامرة بالنسبة لك، توقف لحظة واسأل نفسك إن كنت ستتخذ القرار نفسه لو كان المبلغ نقداً حقيقياً بين يديك.
كيف تساعدك منصة مثل كذاواليت على اتخاذ قرارات إنفاق أكثر وعياً؟
بما أن جزءاً كبيراً من هذا التناقض النفسي ينشأ من عدم اليقين حول القيمة المستقبلية للعملة التي تنفقها، فإن الحل العملي يكمن في الفصل الواضح بين ما تحتفظ به وما تنوي إنفاقه فعلياً. منصة مثل كذاواليت تتيح لك ذلك مباشرة:
التبديل المباشر إلى USDT أو الدولار، ما يزيل صراع "هل سترتفع قيمتها غداً؟" لحظة اتخاذ قرار الإنفاق، لأنك تتعامل عندها بقيمة مستقرة معروفة.
إدارة عملاتك الرقمية والتقليدية في مكان واحد بوضوح تام، ما يساعدك على الفصل الذهني الفعلي بين عملة الادخار وعملة الإنفاق بدل تركه لعشوائية اللحظة.
شحن بطاقة فيزا افتراضية من رصيدك، لتحويل قرارك الواعي بالإنفاق إلى فعل حقيقي فوري، دون تردد إضافي أو تعقيد.
بهذا الشكل، تحصل على وضوح نفسي حقيقي إلى جانب الوضوح المالي، بدل أن تترك قرار الإنفاق لتأثيرات نفسية لا تلاحظها أصلاً.
أسئلة شائعة
هل ننفق العملات الرقمية دائماً بسهولة أكبر من النقد؟
ليس دائماً. الأمر يعتمد على مصدر العملة وسياقها الذهني بالنسبة لك. العملات المكتسبة كـ"مكسب غير متوقع" تُنفَق بسهولة أكبر عادة، بينما العملات المشتراة بجهد أو المتوقع ارتفاع قيمتها مستقبلاً غالباً ما تواجه تردداً أكبر في إنفاقها.
ما هي المحاسبة الذهنية ؟
هي ميل عقلنا لتصنيف المال في "حسابات" منفصلة حسب مصدره أو الغرض منه، رغم أن المال في الواقع قابل للتبادل بالكامل ولا فرق حقيقياً بين دولار وآخر.
هل قصة "يوم بيتزا البيتكوين" حقيقية فعلاً؟
نعم، هذه واقعة موثقة تاريخياً وقعت في 22 مايو 2010، وتُعتبر أول معاملة تجارية حقيقية باستخدام عملة Bitcoin على الإطلاق.
كيف أتجنب الندم على إنفاق عملة رقمية مستقبلاً؟
لا توجد طريقة مضمونة لتفادي هذا الشعور تماماً بما أن أسعار العملات الرقمية متقلبة، لكن تخصيص جزء واضح من رصيدك للإنفاق الفعلي، بمعزل عن الجزء المخصص للاحتفاظ طويل الأمد، يقلل من هذا التردد النفسي بشكل كبير.
في الختام
الفرق الذي تشعر به بين إنفاق النقد وإنفاق العملات الرقمية ليس محض خيال أو مبالغة، بل ظاهرة نفسية حقيقية موثقة علمياً، تجمع بين ميل طبيعي لتصنيف المال ذهنياً حسب مصدره، وقلق إضافي خاص بالعملات الرقمية تحديداً بسبب تقلبها المستمر.
معرفة هذا التناقض لا تلغيه بالكامل، لكنها تمنحك أداة حقيقية لملاحظته لحظة حدوثه، واتخاذ قرارات إنفاق أقرب لما تريده فعلاً، لا لما يمليه عليك عقلك دون وعي منك.