في عام 1997 حجز مصممو الإنترنت رمزاً خاصاً للدفع داخل بروتوكول الويب، اسمه 402، ثم تركوه دون استخدام لنحو ثلاثة عقود.
اليوم يعود هذا الرمز إلى العمل، لا ليدفع الإنسان، بل ليدفع وكيل ذكاء اصطناعي ثمن بيانات أو خدمة بعملة مستقرة، خلال أجزاء من الثانية ودون إنشاء حساب.
هكذا بدأت مدفوعات وكلاء الذكاء الاصطناعي تتحول من فكرة تقنية إلى بنية تحتية تبنيها شركات كبرى.
في هذا المقال نشرح لماذا يحتاج الوكلاء إلى طريقة دفع جديدة، وكيف تعمل، وما الذي تغيّر فعلاً في السوق، وهل الأرقام المعلنة تعكس طلباً حقيقياً، وما الذي ينقص قبل أن نتحدث عن اقتصاد آلات حقيقي.
خلاصة سريعة (TL;DR)
تعني مدفوعات وكلاء الذكاء الاصطناعي أن يدفع برنامج ذكي ثمن بيانات أو خدمات بنفسه دون موافقة بشرية على كل عملية.
يعتمد أبرز مسار حالي على بروتوكول x402 الذي أطلقته Coinbase في مايو 2025، ويستخدم رمز HTTP 402 لإبلاغ الوكيل بالسعر، فيوقّع الوكيل دفعة بعملة مستقرة ويحصل على المورد دون حساب ولا بطاقة.
تدعمه Cloudflare ضمن مؤسسة مشتركة، وتبني شركات أخرى محافظ وبوابات دفع حوله.
لكن الأرقام تحتاج سياقاً: أعلنت Coinbase عن أكثر من 165 مليون عملية تراكمية بقيمة إجمالية تقارب 50 مليون دولار، بينما قُدّر الحجم التجاري الفعلي اليومي بنحو 28 ألف دولار، وقدّر محللون أن قرابة نصف النشاط قد يكون اصطناعياً.
الخلاصة أن اقتصاد الآلات يملك بنيته التحتية الأولى، لكن الطلب الحقيقي عليه ما زال في بدايته.
لماذا تحتاج مدفوعات وكلاء الذكاء الاصطناعي إلى نظام جديد؟
الوكيل الذكي برنامج ينفّذ مهام بنفسه: يبحث عن رحلة طيران، يقارن بين واجهات برمجية، يسحب بيانات، أو يستدعي نموذجاً آخر للمعالجة. أما الدفع بالطرق التي صُممت للبشر فهو نقطة ضعفه:
لا يستطيع فتح حساب بنكي، ولا اجتياز فحوص الهوية أو الائتمان.
لا يستطيع إتمام عملية شراء تقليدية في كل مرة، من إدخال بيانات البطاقة إلى تخطي اختبارات "أنا لست روبوتاً".
المدفوعات الصغيرة (Micropayments): كثير من الخدمات التي يشتريها الوكيل تُسعَّر بسنتات أو أقل، وفي الأنظمة التقليدية قد تتجاوز الرسوم الثابتة على كل عملية قيمة العملية نفسها.
يعمل دون توقف: لا يعرف ساعات دوام ولا عطلات.
وهنا تبدو العملات المستقرة مرشحة منطقية: قابلة للبرمجة، متاحة على مدار الساعة، ومناسبة لمبالغ صغيرة يصعب تمريرها عبر القنوات التقليدية بجدوى.
كيف تقوم أنظمة الذكاء الاصطناعي بالدفع؟ بروتوكول x402
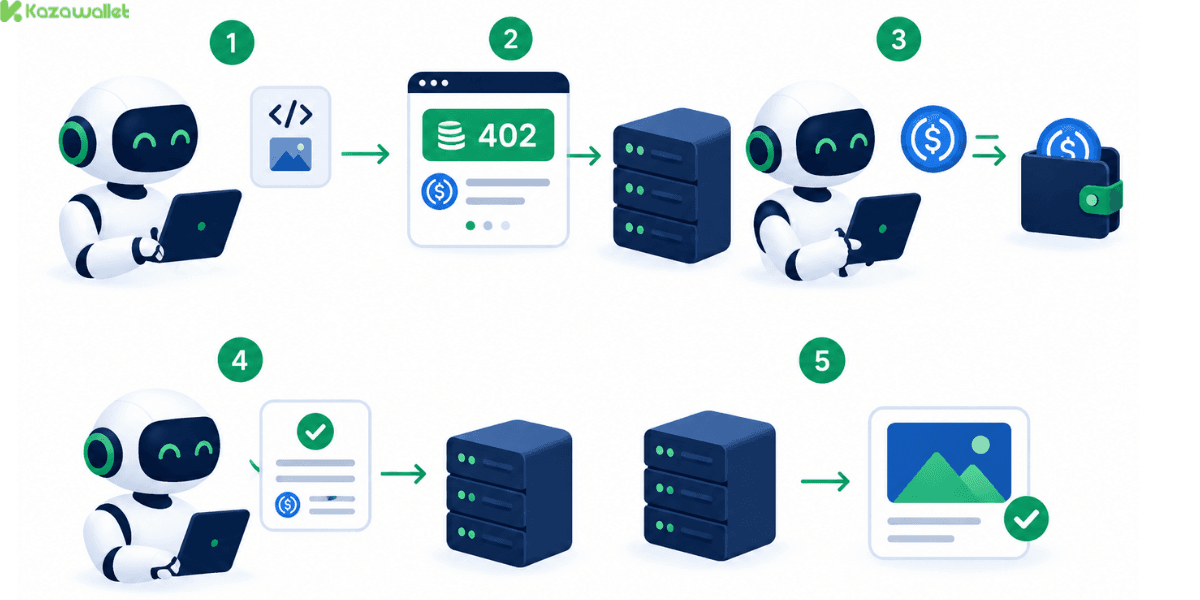
يعتمد المسار حالي على بروتوكول x402، وهو معيار مفتوح أطلقته Coinbase في مايو 2025. فكرته أن يعيد استخدام رمز 402 "الدفع مطلوب" الذي بقي محجوزاً في مواصفات الويب منذ 1997 دون استخدام فعلي يُذكر.
تسير العملية هكذا:
يطلب الوكيل مورداً، مثل بيانات أو واجهة برمجية أو نتيجة معالجة.
يردّ الخادم برمز 402 "الدفع مطلوب"، ومعه تفاصيل الدفع: المبلغ، والشبكة، ونوع العملة.
يوقّع الوكيل دفعة بعملة مستقرة، غالباً USDC، من محفظته.
يعيد الوكيل الطلب نفسه مرفقاً بإثبات الدفع.
يتحقق الخادم من الدفعة ويسلّم المورد.
لا تسجيل حساب، ولا مفتاح وصول، ولا فاتورة، ولا خطوة دفع يدوية. وفي سبتمبر 2025 شاركت Cloudflare في تأسيس مؤسسة x402 لإدارة المعيار بصيغة مفتوحة.
ما هي الشركات التي تبني البنية التحتية لمدفوعات الذكاء الاصطناعي اليوم؟
تتشكل طبقات متكاملة بين جهات مختلفة:
Coinbase: صاحبة البروتوكول، وتوفر أدوات لإنشاء محافظ الوكلاء وتتولى جزءاً كبيراً من المعالجة.
Cloudflare: أعلنت أدوات تتيح للمواقع تحصيل دفعات من الوكلاء بعملة USDC عبر شبكة Base، وهي حالياً في نسخة تجريبية مغلقة لشركات أمريكية مؤهلة، مع توسع أوسع مستهدف في مطلع 2027. وفي أغسطس 2026 قدّمت أيضاً آلية تتيح للوكيل إثبات أنه يعمل لصالح مستخدم والإنفاق من محفظة مرتبطة به.
OSL: أطلقت منصة AgentPay في أغسطس 2026، وهي طبقة دفع متعددة العملات المستقرة، بحسب تقارير.
Stripe: تطرح بروتوكولاً آخر اسمه MPP بالتعاون مع Tempo منذ مارس 2026، يجمع بين العملات المستقرة والدفع التقليدي، بحسب تقارير.
جهات أخرى: تشير تقارير إلى انضمام شركات مثل Google وVisa وAWS وCircle إلى المؤسسة أو اهتمامها بها.
بذلك تكتمل مكونات الفكرة: هوية للوكيل، ومحفظة، وبروتوكول دفع، ورصيد بعملة مستقرة، وتاجر يقبل الدفع.
هل بدأ اقتصاد الآلات فعلياً أم ما زال في مرحلة الاختبار التجريبي؟
الأرقام لافتة، لكنها تحتاج قراءة حذرة لأن مصادرها وتواريخها تختلف:
معلن من Coinbase (أبريل 2026): نحو 165 مليون عملية تراكمية، وقرابة 50 مليون دولار حجماً إجمالياً، و69 ألف وكيل نشط.
بيانات مستقلة على السلسلة (فبراير 2026): أكثر من 120 مليون عملية، وأكثر من 41 مليون دولار.
الحجم التجاري الفعلي اليومي: نحو 28 ألف دولار عبر قرابة 131 ألف عملية يومياً في الربع الأول من 2026، أي بمتوسط يقارب 20 سنتاً للعملية.
تقدير المحللين: قد يصل نحو نصف النشاط إلى عمليات اصطناعية أو ذاتية التعامل.
وتفسير هذا التناقض الظاهري بسيط: عدد العمليات قد يرتفع بسبب التجارب وإعادة المحاولة الآلية والطلبات الصغيرة جداً، بينما تبقى قيمتها بالدولار محدودة. بتعبير آخر، البنية التحتية تتقدم أسرع من الطلب التجاري، وهذا ما يجعل مدفوعات وكلاء الذكاء الاصطناعي اليوم أقرب إلى مرحلة اختبار منها إلى سوق ناضجة.
والسؤال المهم لم يعد هل يستطيع الوكيل أن يدفع، بل هل سيقوم الوكلاء بعمليات شراء ذات قيمة ومتكررة بما يكفي لقيام سوق مستدام.
ما هي الخدمات التي سيشتريها الذكاء الاصطناعي نيابة عنك بالعملات المشفرة؟
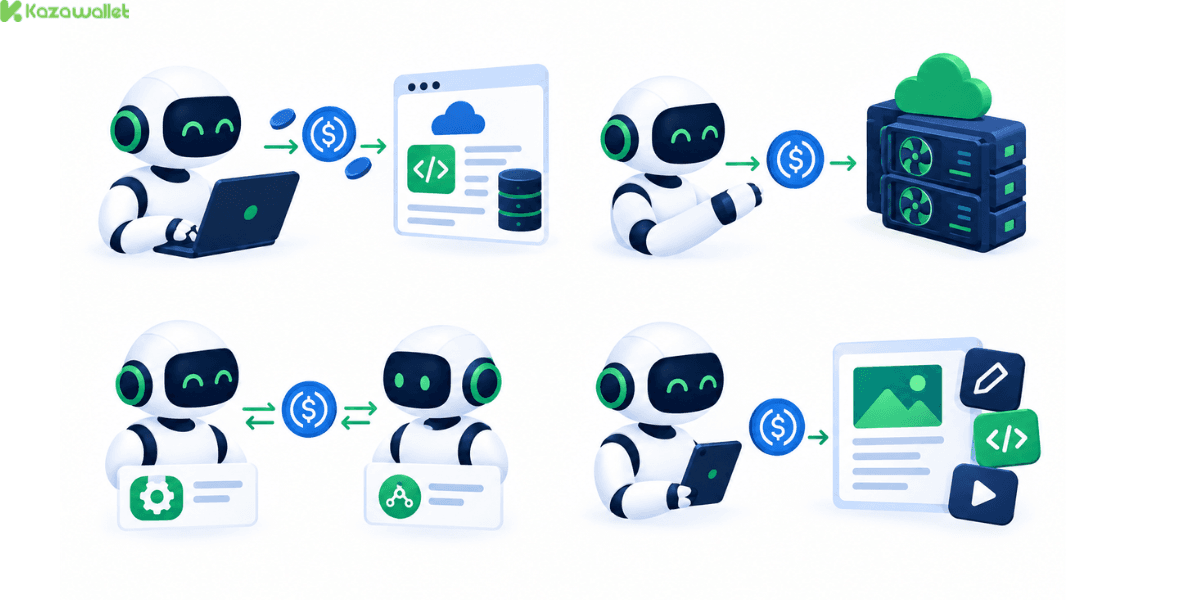
على الأرجح لن تحتاج كل مهمة ذكية إلى العملات الرقمية. أقوى الحالات المبكرة هي المعاملات المتكررة منخفضة القيمة التي تهم فيها الأتمتة:
الوصول إلى البيانات والواجهات البرمجية: دفع سنتات مقابل كل طلب بدل اشتراك شهري.
معالجة الذكاء الاصطناعي والحوسبة: شراء قدرة معالجة عند الحاجة.
الخدمات بين الآلات: وكيل يشتري خدمة من وكيل آخر.
المحتوى الرقمي وأدوات البرمجيات: دفع مقابل مقال أو أداة لمرة واحدة.
وإذا أثبتت هذه الحالات فائدتها، قد يصبح الوكلاء أكثر مستخدمي العملات الرقمية تعاملاً، حتى لو لم يكونوا أكبر حائزيها. فالمستخدم الجديد قد يكون برنامجاً ينفق بضعة سنتات آلاف المرات في اليوم. وهذه الفكرة امتداد لما ناقشناه حول تدفق المال بشكل متواصل في ماذا لو كان راتبك يُدفع كل ثانية بدلاً من كل شهر؟.
ما هي المخاطر والعقبات التي تواجه الدفع الآلي بالعملات المشفرة؟
الاتجاه واضح، لكن هناك فجوات حقيقية:
طلب تجاري فعلي: ما زالت القيم الحقيقية صغيرة مقارنة بحجم الإعلانات.
ضوابط إنفاق واضحة: سقوف يومية، وقوائم بتجار معتمدين، وإشراف بشري يمكن التدخل فيه.
أمان محفظة الوكيل: وكيل يملك مفاتيح مال قد يتعرض للاختراق أو للخداع بتعليمات مخفية تدفعه إلى الدفع لجهة غير مقصودة.
المسؤولية والامتثال: من يتحمل الخسارة إذا أخطأ الوكيل؟ وكيف تنطبق قوانين مكافحة غسل الأموال؟ القوانين هنا تختلف وتتغير، ولا يمكن الجزم بوضع واحد.
توافق البروتوكولات: تعدد المعايير، مثل x402 وMPP، قد يشتت المطورين والتجار.
بيانات موثوقة: فصل النشاط الحقيقي عن الاصطناعي لقياس النمو بدقة.
كيف تتحكم كإنسان في أموال ومدفوعات وكلاء الذكاء الاصطناعي؟
حتى لو دفعت الآلات بنفسها، يبقى الإنسان هو من يموّل الرصيد ويحدد السقوف ويراجع النتائج. وهنا تظهر حاجة عملية: أن تنتقل بين رصيد مستقر بالعملات الرقمية وبين الإنفاق الفعلي في خدمات ما زالت تطلب الدفع ببطاقة:
تمويل الرصيد: بعملات مستقرة تعمل كرصيد عمل ثابت القيمة.
تحديد الحدود: مقدار ما يُسمح بإنفاقه ولمن.
الإنفاق في العالم الحالي: اشتراكات أدوات الذكاء الاصطناعي وخدمات الحوسبة والواجهات التي تقبل البطاقات.
وقد شرحنا فكرة الجسر بين العملات المستقرة والإنفاق الفعلي في ما هي بطاقات العملات المشفرة وفي بطاقات العملات المشفرة في مواجهة انهيار العملات.
كيف تساعدك بطاقة كذاواليت الممولة بالكريبتو في عالم تدفع فيه الآلات؟
قد تدفع الآلات بالعملات المستقرة مباشرة عبر بروتوكولات خاصة، لكنك أنت تحتاج جسراً يحوّل رصيدك المستقر إلى الأماكن التي ما زالت تقبل البطاقة.
وهنا تأتي بطاقة كذاواليت الافتراضية:
التمويل بالكريبتو: أودع رصيدك من العملات الرقمية، أو اشترِ Bitcoin وEthereum مباشرة داخل المنصة.
التبديل المباشر: بدّل رصيدك مباشرة إلى USDT أو الدولار ليكون رصيد عمل ثابت القيمة، دون فترات انتظار أو خطوات فحص إضافية تؤخر وصول أموالك.
شحن البطاقة: اشحن بطاقة فيزا افتراضية من هذا الرصيد، لتدفع بها اشتراكات أدوات الذكاء الاصطناعي وخدمات الحوسبة والواجهات التي تقبل البطاقات، أينما تُقبل بطاقات Visa على الإنترنت. تجد التفاصيل في كيف تدفع بالكريبتو عبر بطاقة فيزا كذاواليت الافتراضية 2026.
الدفع بالنقر من هاتفك: أضف البطاقة إلى محفظة آبل أو Google Wallet، وتعرّف على كيف تحوّل رصيدك من الكريبتو إلى مدفوعات فورية عبر Google Pay.
رصيد واضح في مكان واحد: تدير أرصدتك الرقمية والتقليدية معاً، وتتابع إنفاقك على أدوات متعددة بوضوح.
اقرأ المزيد عن كل ما تريد معرفته عن بطاقة كذاواليت الافتراضية.
أسئلة شائعة
ما هو بروتوكول x402؟
هو طريقة تتيح لموقع أو خدمة أن تطلب ثمنها من برنامج ذكي داخل الطلب نفسه. يردّ الخادم برمز "الدفع مطلوب" مع السعر، فيدفع الوكيل بعملة مستقرة ويحصل على ما طلبه، دون تسجيل حساب أو إدخال بيانات بطاقة.
لماذا يُستخدم الرمز 402 تحديداً؟
لأنه محجوز في مواصفات الويب منذ 1997 تحت اسم "الدفع مطلوب"، لكنه لم يُستخدم فعلياً على نطاق واسع. أعاد المعيار الجديد تفعيله لهذا الغرض.
هل يحتاج الوكيل إلى حساب بنكي؟
في هذا النموذج لا. يحتاج إلى محفظة تحتوي رصيداً بعملة مستقرة، يموّلها إنسان أو جهة مسؤولة عنه.
هل يمكن أن ينفق الوكيل من أموالي دون علمي؟
ذلك يعتمد على كيفية إعداده. لذلك تُعدّ السقوف المحددة وقوائم الجهات المعتمدة والمراجعة البشرية من أهم الضوابط، ولا يُنصح بمنح أي وكيل صلاحية إنفاق مفتوحة.
هل الأرقام المعلنة موثوقة؟
بعضها معلن من الجهات نفسها دون تدقيق مستقل، وبعضها مأخوذ من بيانات السلسلة، وتقدّر جهات تحليل أن جزءاً كبيراً منها قد يكون نشاطاً اصطناعياً. لذلك يُفضّل قراءتها بحذر وعدم اعتبارها مؤشراً حاسماً على حجم الطلب.
هل x402 هو الطريق الوحيد لدفع الوكلاء؟
لا. هناك معايير أخرى مثل MPP من Stripe، وما زال المجال في مراحله المبكرة وقد يتغير المشهد.
هل أستطيع استخدام رصيدي بالعملات الرقمية لدفع اشتراكات أدوات الذكاء الاصطناعي؟
كثير من هذه الأدوات تُدفع ببطاقة. يمكنك تمويل بطاقة فيزا كذاواليت من رصيدك الرقمي ودفع أينما تُقبل بطاقات Visa، مع التحقق من شروط كل خدمة وقوانين بلدك.
في الختام
يبدو أن العملات المشفرة جاهزة تقنياً لتكون وسيلة دفع للآلات، لكن الطلب الذي يجعل هذا الاقتصاد قائماً بذاته لم يكتمل بعد. وإلى أن يكتمل، يبقى الإنسان هو من يموّل ويحدد ويراجع، ويبقى من المفيد أن تملك جسراً واضحاً بين رصيدك المستقر وإنفاقك اليومي.