لو كانت محفظة الرحالة الرقمي تكتب يومياتها، لكانت أسبوعاً مزدحماً بالعملات والعابرة للحدود: دفعة بالدولار من عميل أمريكي، أخرى باليورو من عميل أوروبي، ثم محاولة دفع إيجار شقة في مدينة وصلتها أمس لا تعرف عملتها المحلية أصلاً. هذا هو الروتين اليومي لمحفظة أي رحالة رقمي.
في هذا المقال نتابع هذه المحفظة يوماً بيوم، ونشرح المشكلة التي تواجهها في كل موقف، والحل العملي الذي اعتمده كثير من العاملين عن بعد حول العالم للتعايش معها.
خلاصة سريعة (TL;DR)
تواجه محفظة الرحالة الرقمي نمطاً متكرراً من التحديات أسبوعياً: استلام دفعات بعملات وشبكات بلوكتشين مختلفة حول العالم، التعامل مع مُلّاك عقارات أو مزوّدي خدمات لا يقبلون العملات الرقمية مباشرة، تفادي فخ التحويل الديناميكي للعملة عند كل عملية شراء، ومواجهة رسوم سحب نقدي مرتفعة عند عبور الحدود.
الحل الذي يعتمده كثير من الرحالة الرقميين اليوم هو الجمع بين رصيد بالعملات المستقرة كملاذ لحفظ القيمة، وبطاقة دفع تحوّل هذا الرصيد فوراً إلى عملة محلية قابلة للإنفاق أينما كانوا، دون الحاجة لحساب بنكي منفصل في كل دولة يزورونها.
كيف يبدأ أسبوع محفظة الرحالة الرقمي؟ يوم الدفعات الثلاث
يوم الإثنين، أو أي يوم بداية فعلياً، غالباً ما يكون يوم استلام المدفوعات. لكن المشكلة أن هذه المدفوعات نادراً ما تصل بشكل موحّد.
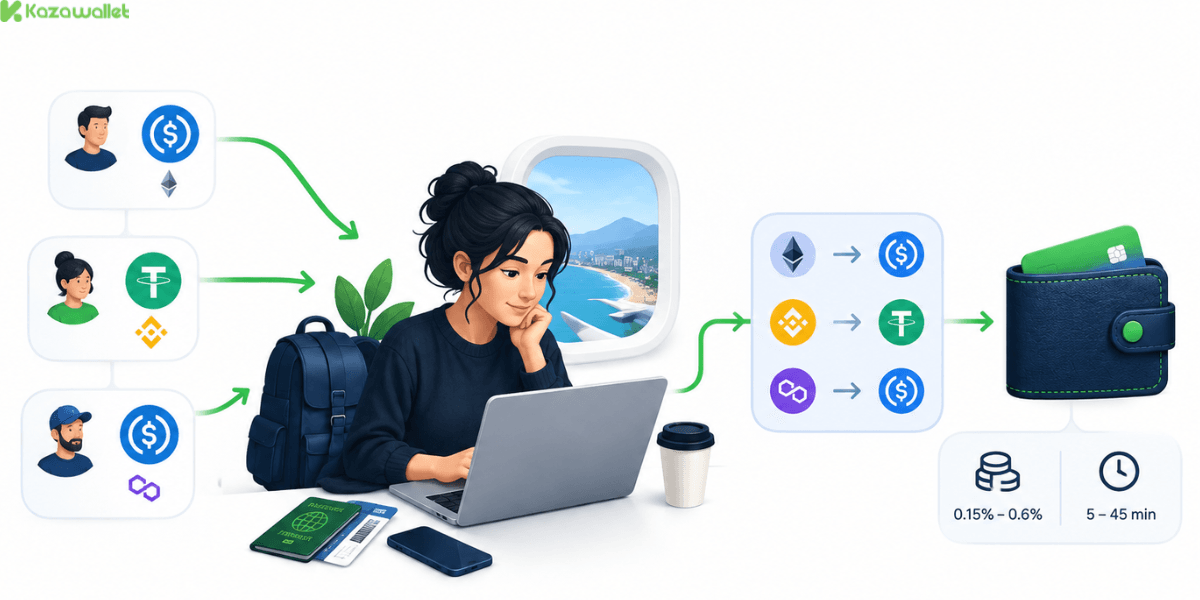
من الشائع جداً أن يستلم الرحالة الرقمي دفعات من عملاء مختلفين بعملات مستقرة مختلفة، وعلى شبكات بلوكتشين مختلفة تماماً في الوقت نفسه:
دفعة بعملة USDC على شبكة Ethereum من عميل أول.
دفعة بعملة USDT على شبكة BNB Chain من عميل ثانٍ.
دفعة أخرى بعملة USDC، لكن هذه المرة على شبكة Polygon، من عميل ثالث.
إذا حاول المستخدم تحويل هذه الدفعات كلها إلى بطاقة واحدة تدعم شبكة بلوكتشين واحدة فقط، فإنه يخسر عادة ما بين 0.15% و0.6% من قيمة كل تحويل كرسوم جسر بين الشبكات (Bridging)، إضافة لوقت انتظار يتراوح بين خمس وخمس وأربعين دقيقة لكل عملية، بحسب تحليلات حديثة صادرة خلال 2026.
هذا التشتت بين الشبكات ليس مجرد إزعاج تقني، بل تكلفة فعلية متكررة أسبوعياً لأي شخص يتقاضى أجره من مصادر متعددة.
ماذا يحدث يوم دفع الإيجار لمالك لا يقبل العملات الرقمية؟
هنا تظهر واحدة من أكثر المفارقات شيوعاً في حياة الرحالة الرقمي: رصيده الفعلي محفوظ بعملات رقمية مستقرة، لكن مالك الشقة، أو شركة الكهرباء، أو حتى مزوّد خدمة الإنترنت المحلي، يطلب تحويلاً بنكياً تقليدياً بالعملة المحلية فقط.
هذه الفجوة بالضبط، بين امتلاك قيمة مستقرة رقمياً والحاجة لإنفاقها بشكل تقليدي، هي ما شرحناه بالتفصيل في بطاقات العملات المشفرة في مواجهة انهيار العملات: قصة تقلبات من جانبين، لكنها تتكرر هنا بسياق مختلف قليلاً: ليس انهيار عملة محلية، بل ببساطة عدم استعداد تاجر أو مزوّد خدمة للتعامل مع العملات الرقمية مباشرة.
الحل الذي اعتمده كثير من الرحالة الرقميين هو استخدام أدوات تحوّل الرصيد المستقر إلى تحويل بنكي محلي فعلي بعملة البلد المضيف، دون الحاجة لفتح حساب بنكي منفصل في كل دولة يقيمون فيها، خصوصاً أن بعض هذه الأدوات باتت تغطي تحويلات لأكثر من 80 عملة عبر أكثر من 170 دولة حول العالم.
كيف تتفادى محفظة الرحالة الرقمي فخ التحويل الديناميكي عند كل عملية شراء؟
منتصف الأسبوع عادة هو وقت الإنفاق اليومي المعتاد: قهوة، وجبة، مساحة عمل مشتركة.
هنا يظهر فخ شائع يُعرف بالتحويل الديناميكي للعملة (Dynamic Currency Conversion): عندما تدفع ببطاقتك في بلد أجنبي، يسألك جهاز الدفع أحياناً إن كنت تريد الدفع بعملتك الأصلية بدل عملة البلد المحلية. يبدو هذا الخيار مريحاً للوهلة الأولى، لكنه غالباً يخفي سعر صرف أسوأ بكثير من السعر الفعلي للسوق.
القاعدة التي ينصح بها الخبراء المتخصصون في هذا المجال واضحة: اختر دائماً الدفع بالعملة المحلية للبلد الذي أنت فيه، لا بعملتك الأصلية، مهما بدا الخيار الآخر مريحاً.
إلى جانب ذلك، يواجه الرحالة الرقميون عادة تحدياً إضافياً يتكرر أسبوعياً: الاشتراكات الرقمية المتعددة، من شبكة VPN إلى التخزين السحابي إلى مساحات العمل المشترك والاشتراكات الترفيهية، والتي قد تُفوتر بعملات مختلفة تماماً حسب موقع الشركة المزوّدة لها.
ماذا يحصل يوم السفر لبلد جديد؟
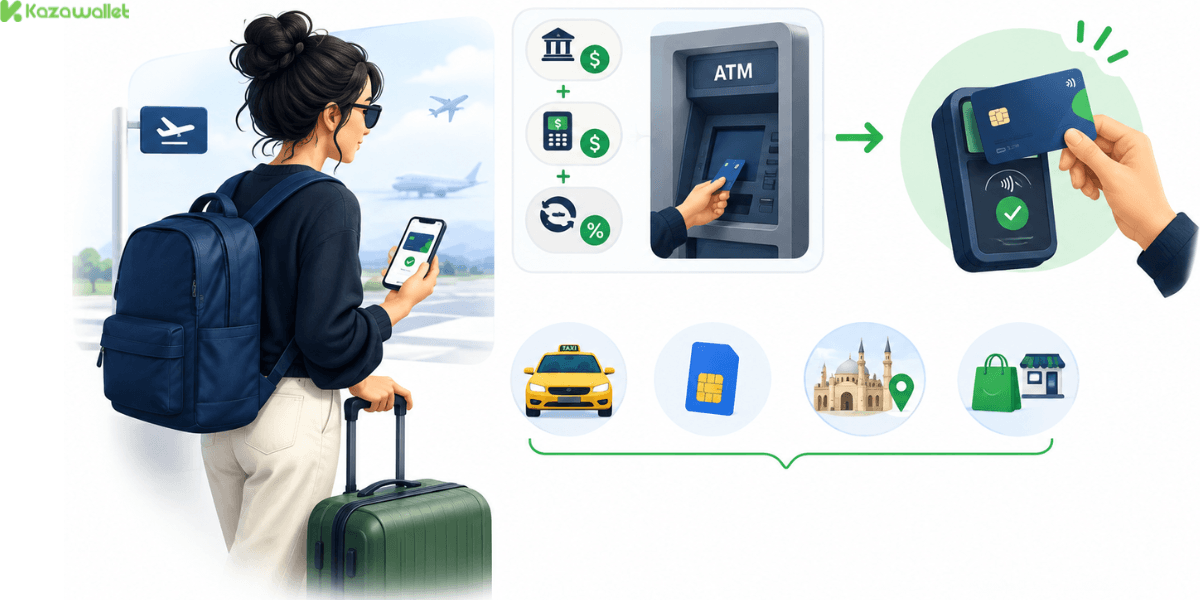
يختلف يوم السفر عن باقي أيام الأسبوع بحاجة فورية ومختلفة: الوصول لعملة البلد المحلية بأسرع وقت ممكن، سواء لدفع تاكسي من المطار أو شراء بطاقة اتصال محلية.
السحب النقدي من الصراف الآلي في بلد جديد يحمل عادة رسوماً مزدوجة، من البنك المُصدر للبطاقة ومن الصراف المحلي نفسه، إضافة لفارق سعر الصرف.
هنا تصبح بطاقة الدفع اللحظية، القادرة على التحويل الفوري من رصيد رقمي مستقر إلى عملة قابلة للإنفاق خلال لحظة الدفع نفسها، أداة عملية مهمة، بنفس آلية التحقق السريعة التي شرحناها في أجزاء الثانية الخفية: ما يحدث فعلاً عند النقر على زر الدفع.
كيف تحمي محفظة الرحالة الرقمي مدخراتها من تقلب العملات الرقمية بنهاية الأسبوع؟
مع نهاية الأسبوع، يبرز سؤال مختلف تماماً عن أسئلة الإنفاق اليومي: ماذا تفعل بالفائض من رصيدك بعد تغطية نفقاتك؟
كثير من الرحالة الرقميين يحتفظون بجزء من دخلهم بعملات رقمية متقلبة كـ Bitcoin أو Ethereum على أمل ارتفاع قيمتها، لكن هذا القرار يحمل في طياته صراعاً نفسياً حقيقياً شرحناه بالتفصيل في سيكولوجيا إنفاق العملات الرقمية: لماذا تبدو مختلفة عن النقد، وتحديداً حول خوف الندم المستقبلي الذي يدفع كثيرين للتردد في إنفاق عملاتهم المتقلبة حتى عند الحاجة الفعلية.
القاعدة العملية التي يتبعها الرحالة الرقميون المتمرسون بسيطة: الاحتفاظ بالجزء المخصص للإنفاق الفوري، كالإيجار والنفقات الشهرية الثابتة، بعملة مستقرة لا تتأثر بتقلبات السوق، بينما يبقى أي فائض حقيقي للاستثمار طويل الأمد منفصلاً تماماً عن ميزانية الإنفاق اليومي.
كيف تساعد بطاقة كذاواليت محفظة الرحالة الرقمي عملياً؟
كل ما ناقشناه في هذا الأسبوع الافتراضي يتلخّص عملياً في حاجة واحدة: أداة تجمع بين استقرار القيمة وسهولة الإنفاق الفعلي أينما كنت.
بطاقة فيزا كذاواليت الافتراضية، الممولة مباشرة من رصيدك الرقمي، تقدّم حلاً عملياً لمعظم المواقف التي مررنا بها خلال هذا الأسبوع:
التبديل المباشر إلى USDT أو الدولار، ما يعني أنه بغض النظر عن العملة أو الشبكة التي استلمت بها دفعتك، يمكنك تحويل رصيدك إلى قيمة مستقرة موحّدة دون تعقيد إضافي، ودون فترات انتظار أو خطوات فحص تؤخر وصول أموالك.
شحن بطاقة فيزا افتراضية من هذا الرصيد المستقر، لاستخدامها في الدفع أينما تُقبل بطاقات Visa، سواء كنت في مقهى صباحي أو تدفع اشتراكاً شهرياً لخدمة عمل عن بعد. للتعرف على كل تفاصيلها، راجع كل ما تريد معرفته عن بطاقة كذاواليت الافتراضية.
إدارة رصيدك من العملات الرقمية والتقليدية في مكان واحد، ما يمنحك صورة واضحة وموحّدة لأموالك بدل تتبع عدة محافظ ومنصات منفصلة عبر أسبوع عمل كامل.
أسئلة شائعة
هل تحتاج محفظة الرحالة الرقمي لحساب بنكي في كل دولة يزورها؟
ليس بالضرورة. كثير من الأدوات الحديثة تتيح تحويل الرصيد الرقمي إلى تحويلات بنكية محلية في عشرات الدول دون الحاجة لفتح حساب منفصل في كل واحدة منها.
لماذا تختلف تكلفة تحويل العملات الرقمية بين شبكات بلوكتشين مختلفة؟
لأن تحويل الأصول بين شبكات مختلفة، فيما يُعرف بالجسر (Bridging)، يتطلب خطوات تقنية إضافية ووقت معالجة أطول، ما ينعكس على رسوم أعلى مقارنة بالتحويل داخل الشبكة نفسها.
ما هو فخ التحويل الديناميكي للعملة بالضبط؟
هو خيار يعرضه جهاز الدفع للسماح لك بالدفع بعملتك الأصلية بدل العملة المحلية، لكنه عادة ما يستخدم سعر صرف أسوأ من السعر الفعلي للسوق، لذلك يُنصح دائماً باختيار الدفع بالعملة المحلية.
هل يجب أن أحتفظ بكل رصيدي بعملات مستقرة؟
يعتمد ذلك على أهدافك الشخصية، لكن القاعدة العملية الشائعة هي فصل الجزء المخصص للإنفاق الفوري والنفقات الثابتة عن أي جزء تنوي استثماره على المدى الطويل.
في الختام
أسبوع الرحالة الرقمي هو بل نمط متكرر يعيشه كل من يعمل عن بعد ويتنقل بين الدول: دفعات متعددة العملات، مُلّاك عقارات لا يقبلون إلا التحويل التقليدي، فخاخ تحويل عملة خفية، ورسوم سحب نقدي عند كل حدود جديدة.
الحل الذي برز لمواجهة كل هذا ليس أداة واحدة سحرية، بل مزيج من رصيد مستقر القيمة وبطاقة دفع تحوّله فوراً إلى إنفاق حقيقي، بغض النظر عن مكانك أو العملة التي وصلتك بها آخر دفعة عمل.