حين يطلب طفلك مصروفه اليوم، لم يعد ينتظر بضع قطع نقدية معدنية يضعها في حصالته الفخارية. أطفال اليوم يشاهدوننا ندفع بهواتفنا، ويسمعون عن محافظ رقمية، وربما يتساءلون: كيف أحصل على مصروفي في هذا العالم؟ تشير أبحاث جامعة كامبريدج إلى أن العادات المالية للطفل تتشكل في سن السابعة، أي قبل أن يفهم تعقيدات الاقتصاد بفترة طويلة.
فإذا كان مستقبل المال يتجه نحو الرقمنة والكريبتو، هل تخصيص مخصصات الأطفال بالعملات الرقمية يعتبر أداة تعليمية ذكية تحضره للمستقبل، أم أنها مخاطرة غير ضرورية؟
في هذا المقال نناقش هذه الفكرة بهدوء: من الجانب البحثي والتربوي، مروراً بالقوانين والمخاطر، وصولاً إلى كيفية تطبيقها بشكل آمن ومسؤول.
خلاصة سريعة (TL;DR)
مخصصات الأطفال بالعملات الرقمية ممكنة عملياً لكن بشروط. في أغلب الدول تشترط المنصات المرخّصة بلوغ 18 عاماً لفتح حساب مستقل، لذلك يبقى الأهل أصحاب الحساب والمسؤولين عنه، أو يستخدمون صيغة وصائية (Custodial) يكون فيها الطفل مستفيداً لا مالكاً.
تشير أبحاث كامبريدج إلى أن أسس العادات المالية تتشكل في سن مبكرة، وتشير مراجعات بحثية إلى أن المصروف وحده لا يبني مهارة مالية، وإنما المصروف مع توجيه الأهل والحوار المستمر.
أما من حيث الأداة، فقد تكون العملات المستقرة أنسب من العملات المتقلبة، لأن قيمتها قريبة من الدولار فلا يتحول الدرس إلى مضاربة.
وفي المستقبل قد يصبح المصروف قابلاً للبرمجة بسقوف وشروط، لكن ذلك يبقى مرهوناً بالقوانين ومعايير حماية الأطفال.
ما المقصود بمخصصات الأطفال بالعملات الرقمية؟
المخصص أو المصروف الدوري أداة تربوية قديمة: مبلغ ثابت يتعلم الطفل بواسطته كيف يختار ويدخر وينفق. الجديد هو الوسيط، ويتخذ شكلاً من عدة أشكال عملية:
- مصروف رقمي بعملة مستقرة: يحوّل الأهل مبلغاً دورياً من رصيدهم، ويتابع الطفل ما يملكه تحت إشرافهم.
- حساب وصائي (Custodial Account): يملك بالغ الحساب ويديره، ويكون الطفل مستفيداً منه، وتنتقل السيطرة إليه عند بلوغه سناً قانونية تختلف بين الدول.
- محفظة تجريبية: أرقام وهمية تعلّم المفهوم دون مال حقيقي.
- هدية تُحفظ للمستقبل: مبلغ صغير بعملة رقمية يدّخره الأهل لأجل الطفل حتى يكبر.
ولا يعني هذا أن يتداول الطفل العملات أو يضارب بها. الهدف تعليمي: أن يفهم القيمة والادخار والاختيار.
ماذا تقول الأبحاث عن المصروف والعادات المالية في الطفولة؟
الأبحاث المتاحة عن التربية المالية للأطفال تتحدث عن المصروف عموماً، وتساعدنا على وضع الفكرة في سياقها:
- سن السابعة: قامت دراسة لجامعة كامبريدج عام 2013، بتكليف من هيئة المشورة المالية البريطانية، إلى أن الأسس الذهنية للعادات المالية، كضبط النفس والتخطيط، تتشكل مبكراً، وأن أغلب الأطفال في السابعة يفهمون عدّ النقود وأنها تشتري السلع، ويستطيعون التخطيط المسبق وتأجيل القرار.
- ما لا يدركه الطفل بعد: لا يميز أطفال هذه السن عادة بين الكماليات والضروريات.
- المصروف وحده لا يكفي: تنقل ملخصات بحثية عن مراجعة لمكتب حماية المستهلك المالي الأمريكي أن المصروف وحده لا يبني مهارة مالية، بل يبنيها المصروف مع توجيه الأهل والحوار. المكوّن الفاعل هو التوجيه لا المال نفسه.
- تكرار الدفع قد يغيّر الإنفاق: تُظهر دراسة على البالغين أن الدفع المتكرر يزيد الشعور بالثراء والإنفاق. ومن المنطقي أن ينتبه الأهل لوتيرة المصروف، مع التنبيه إلى أن هذا استنتاج وليس نتيجة دراسة على الأطفال.
- لا دليل خاصاً بالعملات الرقمية: لم نعثر على دراسات كافية تقارن أثر المصروف بالعملات الرقمية بأثر المصروف النقدي في العادات المالية.
ما الذي يسمح به القانون عادة، ومن يملك الحساب؟
تختلف القوانين من بلد لآخر، لكن هناك نقاطاً متكررة:
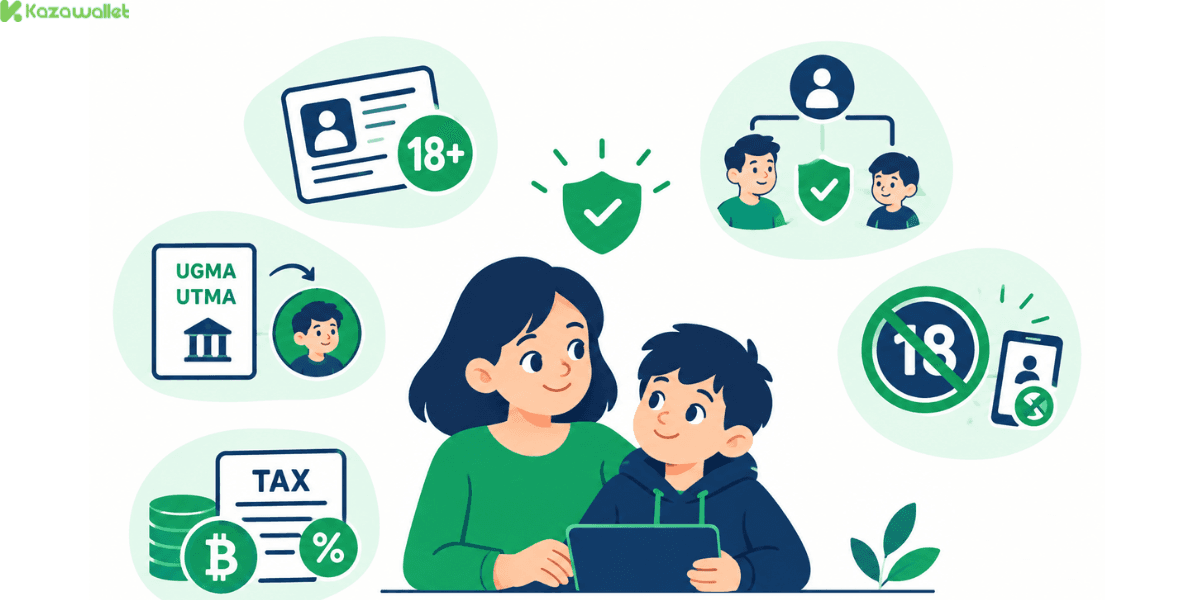
- حد العمر: تشترط المنصات المرخّصة عادة أن يبلغ صاحب الحساب 18 عاماً.
- دور الأهل: لذلك يبقى الأهل أصحاب الحساب والمسؤولين عنه، أو يستخدمون صيغة وصائية حيث تتوفر.
- الملكية عند البلوغ: في الولايات المتحدة مثلاً، تُعرف الحسابات الوصائية للقاصرين بصيغ مثل UGMA وUTMA، وما يوضع فيها يصبح ملكاً قانونياً للطفل، وتنتقل السيطرة إليه عند سن تحددها كل ولاية.
- الضرائب: قد تخضع أرباح العملات الرقمية للضريبة حتى لو كانت باسم قاصر. وفي الولايات المتحدة مثلاً توجد قاعدة تُعرف بـ"ضريبة الطفل" (Kiddie Tax) تُخضع دخل الاستثمار فوق حد معين لشريحة الأهل، وتتغير حدودها سنوياً.
- لا التفاف على القيود: تحقق من قوانين بلدك وشروط أي منصة قبل أي خطوة، ولا تحاول تجاوز قيود العمر.
لماذا قد تكون العملات المستقرة أنسب لمصروف الطفل؟
- قيمة مفهومة: قيمتها قريبة من الدولار، فيسهل أن يفهم الطفل كم يملك.
- بلا تقلبات حادة: فلا يتحول الدرس إلى قمار أو إحباط عند هبوط السعر.
- تعليم الادخار والاختيار: بدل محاولة التنبؤ بالأسعار.
- مناسبة للتقسيم: إلى أوعية: للإنفاق، وللادخار، وللعطاء.
ومع ذلك فـالعملات المستقرة ليست خالية من المخاطر، فهي تعتمد على الجهة المُصدِرة والتزامها بالغطاء. وقد شرحنا في سيكولوجيا إنفاق العملات الرقمية: لماذا تبدو مختلفة عن النقد كيف تجعل تقلبات الأسعار قرار الإنفاق أصعب نفسياً، وهو عبء لا يحتاجه طفل.
ما المخاطر التي يجب أن يعرفها الأهل؟
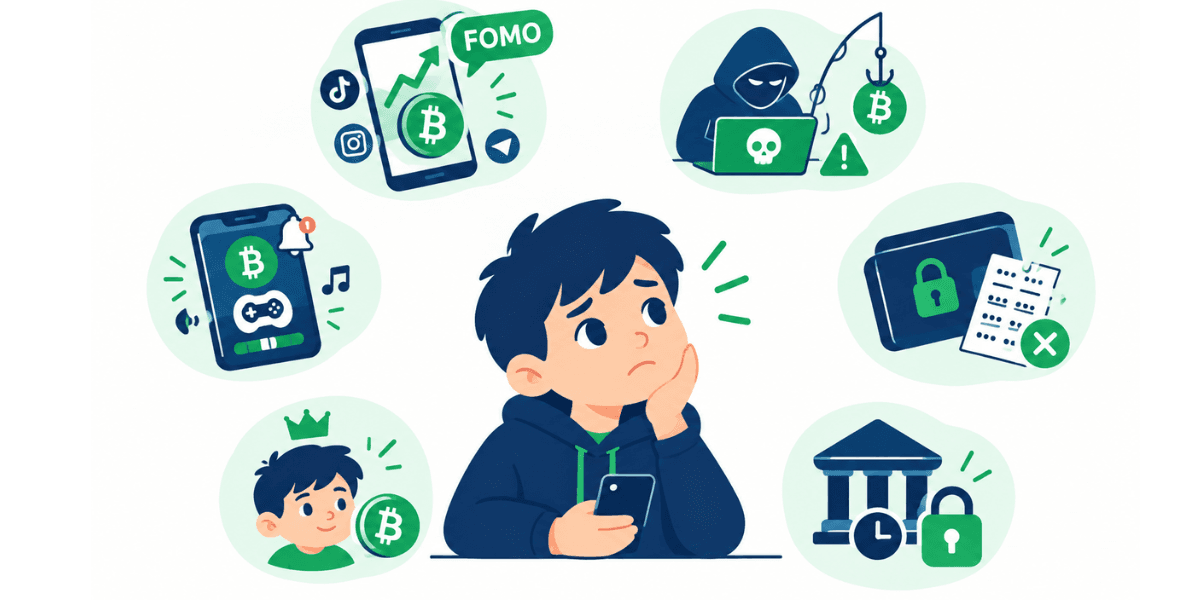
- الخوف من تفويت الفرصة (FOMO): يتعرض الأطفال والمراهقون لحماسة وسائل التواصل حول عملات تتضاعف أسعارها. للتعرف على هذه المصطلحات، راجع فك رموز مصطلحات العملات المشفرة.
- الاحتيال الموجه للشباب: أفادت تقارير بتحذيرات صدرت عن جهات تنظيمية أمريكية بشأن استهداف المستثمرين الصغار على وسائل التواصل. وتجد قواعد الحذر في القواعد غير المعلنة لآداب التعامل مع العملات المشفرة.
- ضياع المفاتيح: فقدان العبارة المفتاحية يعني خسارة نهائية لا رجعة فيها.
- تصميم التطبيقات: ألوان وأصوات ومكافآت صغيرة قد تدفع إلى التفاعل المتكرر، وقد شرحناها في تنبيه واحد، عشرة مشاعر: التصميم العاطفي وراء إشعارات الدفع.
- الاعتماد على الجهة الحافظة: قد يتأخر وصولك إلى الأموال إذا جُمّد الحساب.
- الملكية عند البلوغ: في الحسابات الوصائية قد يملك الطفل القرار الكامل عند بلوغه سناً قانونية، دون أن يستطيع الأهل منعه.
كيف تبدأ كأب أو أم بشكل مسؤول؟
عند التفكير في مخصصات الأطفال بالعملات الرقمية كخطوة عملية، يمكن اتباع هذا الترتيب:
- تحقق من القوانين المحلية وشروط أي منصة، وتأكد أن العمر يسمح بما تنوي فعله.
- ابدأ بمحفظة تجريبية أو مبالغ صغيرة جداً يمكن خسارتها دون أثر.
- فضّل عملة مستقرة لتعليم الادخار والإنفاق.
- قسّم المصروف إلى ثلاثة أوعية: إنفاق وادخار وعطاء.
- تحدث مع الطفل عن أسباب القرارات، فالتوجيه هو العنصر الفاعل لا المبلغ.
- احمِ مفاتيح المحفظة وكلمات المرور، ولا يُترك الوصول إليها بيد الطفل وحده.
- راجع التجربة كل بضعة أشهر، وغيّر ما لا يناسب طفلك.
كيف تساعدك بطاقة كذاواليت الممولة بالكريبتو في إدارة مصروف أسرتك؟
إذا قررت أن يكون جزء من ميزانية أسرتك بعملات رقمية، فأنت بحاجة إلى جسر يحوّل هذا الرصيد إلى إنفاق فعلي، مع بقاء الإدارة والمسؤولية بيدك أنت كبالغ. وهنا تأتي بطاقة كذاواليت الافتراضية:
- التمويل بالكريبتو: أودع رصيدك من العملات الرقمية، أو اشترِ Bitcoin وEthereum مباشرة داخل المنصة.
- التبديل المباشر: بدّل رصيدك مباشرة إلى USDT أو الدولار لتكوّن رصيداً ثابت القيمة للمصروف والادخار، دون فترات انتظار أو خطوات فحص إضافية تؤخر وصول أموالك.
- شحن البطاقة: اشحن بطاقة فيزا افتراضية من هذا الرصيد لتغطية احتياجات أسرتك على الإنترنت، أينما تُقبل بطاقات Visa. تجد التفاصيل في كيف تدفع بالكريبتو عبر بطاقة فيزا كذاواليت الافتراضية 2026، وفي ما هي بطاقات العملات المشفرة؟.
- تقسيم الميزانية: تابع رصيدك الرقمي والتقليدي في مكان واحد، ووزّعه بنفسك بين إنفاق وادخار وعطاء كما تعلّم أطفالك.
- الدفع بالنقر من هاتفك: أضف البطاقة إلى محفظة آبل أو Google Wallet.
- للبدء من الصفر: راجع كيف تحصل على بطاقة فيزا افتراضية في سوريا، وكل ما تريد معرفته عن بطاقة كذاواليت الافتراضية.
وفي كل الأحوال، راجع شروط استخدام أي منصة، فأغلب المنصات المالية تشترط أن يكون صاحب الحساب بالغاً، ويبقى الحساب والبطاقة من مسؤولية الأهل.
أسئلة شائعة
هل يجوز لطفل أن يملك عملات رقمية؟
يختلف ذلك من بلد لآخر. في أغلب الأحيان لا يستطيع القاصر فتح حساب مستقل لدى منصة مرخّصة، لكن يمكن للأهل امتلاك العملات وإدارتها لصالحه، أو استخدام حساب وصائي حيث يُسمح بذلك. تحقق من قوانين بلدك.
ما العمر المناسب للبدء؟
لا يوجد عمر واحد صحيح. تشير الأبحاث إلى أن الطفل يستوعب مفاهيم النقود الأساسية في سن مبكرة، لكن الفهم الأعمق للمقايضة والمخاطر يحتاج إلى وقت. ابدأ بالمفاهيم والمحافظ التجريبية قبل أي مبلغ حقيقي، وقرر بحسب نضج طفلك.
ما هو الحساب الوصائي (Custodial)؟
هو حساب يملكه ويديره بالغ، كأحد الوالدين، لصالح قاصر هو المستفيد. تنتقل السيطرة إلى الطفل عند سن قانونية تختلف بين الدول.
هل تُفرض ضرائب على ما يملكه الطفل؟
قد يحدث ذلك في بعض الدول. في الولايات المتحدة مثلاً توجد قواعد خاصة بدخل الاستثمار الذي يحققه قاصر. استشر مختصاً في بلدك.
هل بطاقة العملات المشفرة مناسبة للطفل؟
هذه البطاقات تُصدَر عادة للبالغين، وتخضع لشروط الجهة المصدِرة ولقوانين كل بلد. راجع شروط الاستخدام، ولا تستخدم بطاقة أو حساباً باسم قاصر إلا بما تسمح به الشروط والقوانين.
كيف أحمي طفلي من الاحتيال؟
علّمه ألا يشارك كلمات المرور أو العبارة المفتاحية، وألا يثق بأي عرض ربح سريع، وأن يسألك قبل أي عملية. وحدّ من صلاحياته بحيث لا يستطيع تحويل أموال وحده.
ماذا لو انخفض سعر العملة التي أعطيتها لطفلي؟
هذه فرصة لتعليمه أن الأسعار تتقلب وأن لا أحد يضمن الربح، لكن لا تجعل مبلغاً مهماً عرضة لذلك. لهذا يُنصح بعملة مستقرة ومبالغ صغيرة.
في الختام
يمكن للأطفال أن يكبروا مع مخصصات رقمية، لكن الأهم ليس العملة بل ما يرافقها: حوار مستمر، وأهداف واضحة، وإشراف بالغ مسؤول. تشير الأبحاث إلى أن التوجيه هو ما يبني العادات المالية، وأن الوسيط، نقداً كان أم رقمياً، ثانوي أمامه.
وإذا تحوّل المصروف الرقمي إلى واقع مألوف خلال السنوات المقبلة، فسيكون أنفع ما نقدمه لأطفالنا أن يفهموا ما يملكون، وأن يتعلموا الصبر والاختيار، وأن يعرفوا من يحمي مفاتيحهم إلى أن يكبروا.